Il Buono Fruttifero Postale Indicizzato all’Inflazione promette di proteggere i risparmi dall’aumento dei prezzi. Ma offre davvero un rendimento interessante? Vediamo come funziona e quando può convenire.
Come funziona il Buono Indicizzato all’Inflazione
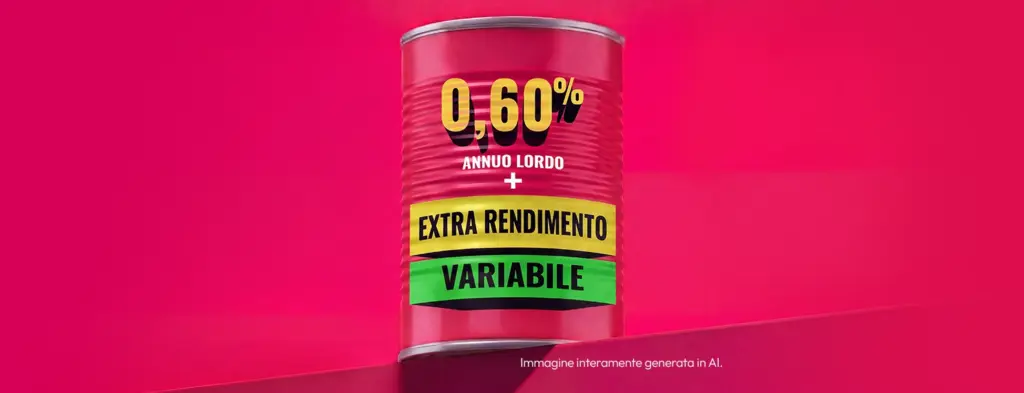
Tra le diverse proposte di Poste Italiane troviamo il Buono Fruttifero Postale legato all’andamento dell’inflazione italiana. Il riferimento è l’indice FOI (Famiglie di Operai e Impiegati), calcolato dall’ISTAT ed esclusi i tabacchi.
Il prodotto prevede un rendimento fisso di base piuttosto contenuto. Si parte dallo 0,25% lordo al secondo anno, fino ad arrivare allo 0,60% lordo al decimo anno.
A questo rendimento si aggiunge la componente legata all’inflazione, che dovrebbe contribuire a preservare il valore reale del capitale investito.
Bisogna però considerare anche la tassazione. Sugli interessi si applica una ritenuta fiscale del 12,50%. Inoltre, occorre valutare l’imposta di bollo dello 0,20% annuo, dovuta quando il valore complessivo dei prodotti finanziari rilevanti supera i 5.000 euro.
Quanto protegge davvero dall’inflazione?
Per capire se questo buono conviene, bisogna osservare l’andamento dei prezzi negli ultimi anni.
Nel 2024 l’inflazione italiana si è attestata allo 0,9%, mentre nel 2025 ha raggiunto l’1,4%. Per il 2026 bisogna invece considerare i dati aggiornati, senza confondere le rilevazioni parziali con il dato annuale definitivo.
Il confronto con il passato offre indicazioni interessanti. Nel 2022 l’inflazione arrivò all’8,1%, soprattutto a causa della crisi energetica. Nel 2023 rimase elevata, intorno al 5,7%.
Al contrario, nel 2020 si registrò una variazione negativa dello 0,2%, seguita da una ripresa dei prezzi nel 2021.
Conviene sottoscriverlo?
Il Buono Fruttifero Indicizzato all’Inflazione può diventare interessante quando i prezzi aumentano rapidamente. In queste situazioni, la componente indicizzata può offrire una protezione maggiore rispetto a un buono con rendimento esclusivamente fisso.
Tuttavia, non bisogna considerarlo automaticamente il miglior investimento. Il rendimento effettivo dipende dall’inflazione futura, dalla durata dell’investimento, dalla tassazione e dall’imposta di bollo.
La convenienza dipende quindi dalle aspettative sui prezzi e dagli obiettivi personali. Proteggere il capitale dall’inflazione è importante, ma ottenere un rendimento reale positivo lo è ancora di più.



modello di pagamento Unificato tari
Salve io ho un diploma conseguito con 60/60 nel 1989. Non esisteva allora la lode non mi pare corretto attribuire…
Come faccio a sbloccare il mio bancoposta
Ho seguito il corso di portoghese e mi sono trovato bene. Spero di fare lo stesso con lo spagnolo
maestoso